2015-11-18 来源:界面 作者:任军霞 原文链接
11月17日,央行网站刊登牛慕鸿、张黎娜、张翔、宋雪涛、马骏的文章《利率走廊、利率稳定性和调控成本》。
文章反驳了“利率工具无用论”,指出央行的政策对各种利率的作用方向一般都是正确的,但是在货币政策向下传导和执行过程中,存在体制性因素导致的货币政策传导阻滞与周期性因素导致的传导效果的弱化。
其中,体制性因素在周期的任何阶段都起作用,这个只有体制大变革才会使其对货币政策的影响发生根本改变。而周期性因素则由于在经济下行期,会提升风险溢价,因此会导致货币政策的传导效果弱化。
所以在制定货币政策过程中,要主要考虑到部分传导会被风险溢价对冲,经济下行过程中货币政策调整的力度就应该比不考虑风险溢价时的更大,才能达到预期的调控利率和实体经济的效果。
我们从实体经济来看,确实存在周期性因素导致的传导效果弱化的现象。今年以来,央行五次降息,累计下调银行贷款基准利率达到1.25%,一年期贷款基准利率已经从5.6%降至4.35%。但是实体经济中的企业并没有这样的资金压力缓解的感觉。很多企业还是感觉贷款难贷,或者贷款额度减少,现金流紧张。
从央行最新公布的四大行信贷数据也可以得到部分验证。截至10月底,中国工商银行、中国建设银行、中国农业银行和中国银行当月各项贷款总计35.69万亿元,较9月份减少656亿元,为2009年来首次环比下降。
而从银监会公布的整体银行业数据来看,2015年一季度末,我国商业银行正常贷款余额69.5万亿元,不良贷款余额9825亿元,贷款总额70.5万亿元。到了2015年三季度末,商业银行正常贷款余额73.4万亿元,不良贷款余额11863亿元,贷款总额为74.6万亿元,增速并没有明显变化。
从下图小微企业贷款同比增速可以看出,尽管2014年以来在,政府不断鼓励支持小微企业,但小微企业贷款同比增速并没有比2014年有明显上升趋势,这表明银行囿于风险考虑,仍然对该群体惜贷。
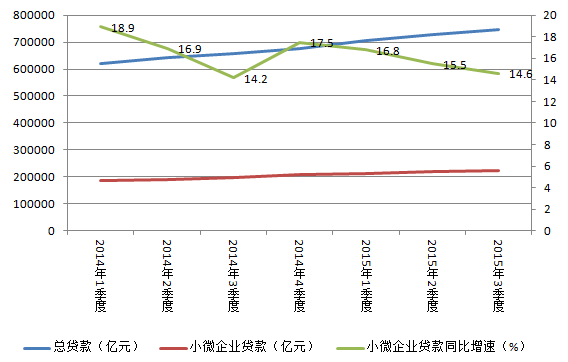
从上图也可以看出,商业银行的总贷款仍是保持平稳的增长,并没有因为货币政策屡次降息而加速增长,这一方面是因为经济下行期,一部分经营正常的企业扩大投资的意愿较弱,增加贷款意愿不强,另一方面就是缘于大部分企业经营状况恶化,银行收贷或抽贷。
根据银监会11月12日发布的数据显示,2015年三季度末,商业银行不良贷款余额11863亿元,较上季末增加944亿元;商业银行不良贷款率1.59%,较上季末上升0.09个百分点。
银行不良率已经十多个季度连续上涨,表明企业经营状况在持续恶化,因此银行迫于自身盈利和风险考虑不断收贷,企业经营状况更加恶化,从而造成恶性循环。
货币政策传导弱化,导致贷款利率下降的执行效果不明显,企业状况依旧不容乐观,尤其是中小微企业。而中小微企业正是大部分互联网金融公司的主要服务对象,因此互联网金融公司需要更加谨慎和更加专业的评估资产风险,筛选优质资产,只有这样才能走的更稳和更远。我们也相信,未来只有拥有优质资产或掌控优质资产渠道的互联网金融公司才能在这个领域真正能长期存活。
【界面】是中国第一大报业集团上海报业,联手小米科技、360、海通证券、国泰君安、联想弘毅、卓尔传媒推出的新一代财经商业新闻网站。它希望服务于独立思考的人群,并且为这群人在优质新闻体验之外提供社交、投资及职场服务等。
【界面】有一支实力强劲的原创报道团队,他们曾参与创办《经济观察报》和《第一财经周刊》,团队骨干还来自《华尔街日报》中文网、《财富》中文版、《21世纪经济报道》、《南方周末》、财新传媒等。
 IOS
 Android